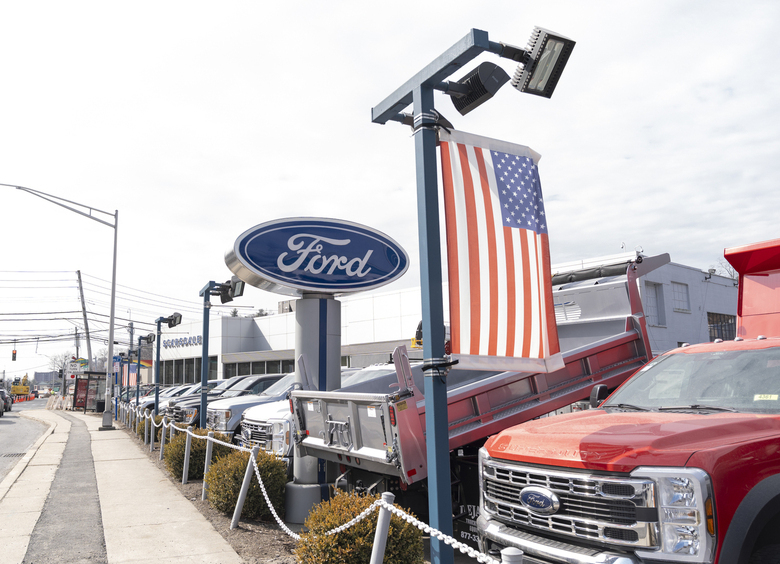
Начнем с хорошего, пока оно не кончилось. Вопреки разговорам об инфляции и высоких ставках, американский покупатель по-прежнему влюблен в большие машины — и платит за эту любовь с удовольствием. Пикапы остаются золотой жилой: Ford все еще катится на бестселлерах серии F, Stellantis нарастил продажи пикапов в США на 34%, а у General Motors легкие грузовики прибавили 9% за год. Выручка, что характерно, тоже (пусть и не у всей «Большой Детройтской тройки») идет вверх: у GM — плюс 2,9%, у Stellantis — плюс 1%.
Показательна и цифра из отчета Kelley Blue Book, авторитетной компании с вековой историей: средняя цена нового автомобиля в сентябре перевалила за 50 000 долларов — почти исторический рекорд. Логика американского покупателя проста: «раз все дорожает — возьму подороже». Для автоконцернов это настоящий подарок, ведь именно крупные модели да к тому же в топ-комплектациях приносят максимальную маржу.
А теперь та самая «комедия». Год прошел с того дня, как Конгресс похоронил федеральный вычет в 7500 долларов за электромобиль, и продажи EV в США тут же просели. Аналитики компании Edmunds подсчитали, что на «электрички» приходится около 6% рынка новых машин в США — цифра, мягко говоря, не рекордная.
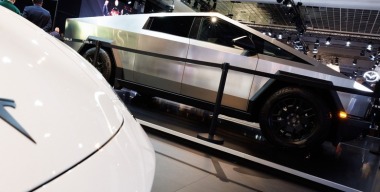
Продажи GM в третьем квартале даже снизились на 5,5% во многом из-за скромных объемов этого рынка. Ирония в том, что пока гиганты из Детройта притормаживают и пересматривают «зеленые» планы в сторону понижения, их главный конкурент на электрическом поле — Tesla — возвращает позиции, утраченные в 2024-2025 годах. Сегодня на компанию Илона Маска приходится почти 53% всех проданных в США электромобилей.
Срабатывает чистая психология: за долгие годы у среднего американца на подкорке намертво записалось, что электромобиль и Tesla — слова-синонимы. Лишившись субсидий, покупатель не хочет экспериментировать с новинками от традиционных марок и по привычке идет за «знакомым именем» — даже несмотря на то, что сам Маск на встречах с инвесторами куда охотнее рассуждает о роботакси, человекоподобных роботах и возможном слиянии Tesla со SpaceX, чем о машинах.
Впрочем, рубить электрические программы напрочь «Большая Детройтская тройка» не может: это международные корпорации, а в Европе EV уже дают больше 30% продаж, в Китае — больше половины. Поэтому приходится лавировать: притормаживая с чистыми электрокарами в США (хотя Ford и обещает к 2027-м среднеразмерный батарейный пикап Fathom дешевле 30 000 долларов), гиганты отрасли переходят к плану Б.
Теперь ставка на гибриды, продажи которых за год выросли в США на 28%. Переходный «гибридный» этап, по прогнозам компании Auto Forecast Solutions, затянется куда дольше, чем мечталось десятилетие назад, когда инвесторы вкладывали миллиарды в аккумуляторные заводы. Одновременно эксперты напоминают: всю эту дорогостоящую «зеленую» трансформацию по-прежнему оплачивает старый добрый ДВС, остающийся главным кормильцем автопрома США.
Теперь к «ужастику». Его сюжет разворачивается в бухгалтерских отчетах. Себестоимость производства стремительно растет, и виноваты в этом сразу несколько факторов. Во-первых, бум искусственного интеллекта и дата-центров спровоцировал дефицит и удорожание чипов памяти, без которых современный автомобиль не сдвинется с места. Тот же ИИ вместе с аккумуляторной индустрией взвинтил мировые цены на медь, необходимую для проводки.
Во-вторых, логистика стала поистине золотой: галлон дизельного топлива в США стоит около 6,35 доллара, что почти у исторического максимума. Для отрасли, где детали перемещаются на фурах между заводами, каждый цент на заправке превращается в миллионные убытки. И это еще не кульминация.
Ужас-ужас-ужас начинается в тот момент, когда в кадр эффектно входит сталь, а вместе с ней — таможенные тарифы, в 2025-м введенные администрацией Трампа. Если кто-то забыл, автомобиль по-прежнему состоит преимущественно из стали. В итоге, GM и Ford оценивают свои дополнительные расходы только на сырье, чипы и топливо примерно в 2 млрд долларов для каждого, а счет за пошлины для GM достигает 2,5 млрд долларов.
Ситуацию усугубляет торговый тупик между США и Мексикой. За десятилетия североамериканский автопром сросся в единый организм: компоненты кочуют между странами по нескольку раз, прежде чем превращаются в готовую машину. Сейчас же переговоры с Мексикой по пошлинам на автомобили и металлы буксуют.
Говард Латник, министр торговли США, против существенного снижения пошлин, а без договоренности судьба трехстороннего соглашения USMCA между Штатами, Канадой и Мексикой — а вместе с ним и автоиндустрии региона на 280 млрд долларов — повисает в воздухе.
Фактически же США обложили налогом собственные корпорации. Даже если машину собирают рабочие в Мичигане, пошлина на мексиканские детали внутри нее бьет по карману производителя. По оценкам экспертов, продвигаемые США 25%-е пошлины грозят добавить отрасли более 107 млрд долларов лишних затрат.
Запас прочности у индустрии, где смена модельного ряда занимает годы, стремительно тает. Финансовый директор GM Пол Джейкобсон уже прямо предупредил инвесторов: «Если цены останутся на текущем уровне, это создаст дополнительные сложности в предстоящем году». Словом, пришивайте подкладку теплее.

В сложившейся ситуации у американского автопрома всего четыре варианта действий:
1. Молча платить пошлины и смириться с падением прибыли.
2. Переложить расходы на покупателей, рискуя снижением продаж.
3. Срочно искать замену мексиканским поставщикам, что неизбежно увеличит базовые издержки.
4. Вложить миллиарды в перенос заводов обратно в США, потратив на это годы, тогда как счета по тарифам приходят уже сегодня.
Глядя на этот перечень, сложно не задаться вопросом: а есть ли среди этих четырех сценариев хотя бы один по-настоящему оптимистичный, или автопрому США остается лишь выбирать, какой из вариантов окажется наименее болезненным?